Abraham de Moivre · 1667–1754

棣莫弗

他在咖啡馆里替人算概率,也是已知最早写下那条钟形曲线的人

(cosθ+isinθ)n=cosnθ+isinnθ(\cos\theta + i\sin\theta)^n = \cos n\theta + i\sin n\theta
棣莫弗公式 · 乘方就是把角加起来,开方就是把圆周等分

棣莫弗 1667 年生于法国香槟地区的维特里-勒弗朗索瓦,新教家庭。1685 年路易十四废除南特敕令,他因信仰被关进圣马丁修道院,出狱后越过海峡,此后六十多年再没回过法国。在伦敦他靠教数学谋生:上门给富家子弟授课,也在咖啡馆里坐堂——圣马丁巷的斯洛特咖啡馆是他常年的据点,替赌徒和买卖年金的人算一局赌博或一条性命值多少钱,换一点酬劳。牛顿晚年常去那里找他聊天。1697 年他当选皇家学会会士,1712 年 4 月 17 日又被指派进那个裁定牛顿与莱布尼茨谁先发明微积分的委员会。可是教席始终没有他的份:1707 年他托约翰·伯努利去谋格罗宁根或弗拉讷克的位子,莱布尼茨也替他说过话,没有结果——他是外国人,而他自己也不擅长经营那些能让人忘掉他出身的关系。他一生靠授课度日,死时很穷。

他把全部力气放在两件事上:概率,以及为概率所需的分析工具。1718 年的《机遇论》是继惠更斯之后这门学问的第二本专著,也是此后半个世纪里最厚重的一本。1725 年的《终身年金》把概率用到了人的寿命上,是已知最早的一本精算教科书。1730 年的《分析杂俎》里,他为了算大数目的二项系数,把阶乘逼成了 n! 约等于 c·n^(n+1/2)·e^(−n),可那个常数 c 他定不出来,是斯特林告诉他那是 √(2π)。三年之后,1733 年 11 月 12 日,他印了一份七页的拉丁文小册子,只在朋友间传阅——那是正态分布那条曲线已知最早的一次露面,也是已知最早有人提出:衡量偏离该拿 √n 当尺子。这份小册子后来被他译成英文,收进 1738 年《机遇论》第二版。他还做过两件被后人挂上别人名字的事:递归级数(今天叫生成函数)与斐波那契数的通项,以及那条今天叫「棣莫弗公式」、却是欧拉写成如今样子的式子。1754 年 8 月巴黎科学院选他为外籍院士,三个月后他在伦敦去世,八十七岁。

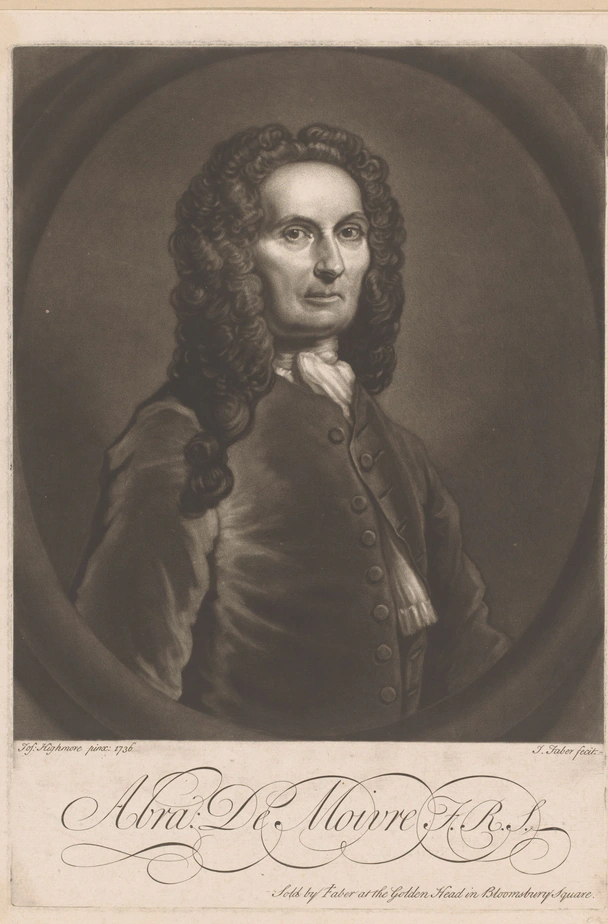
棣莫弗肖像
约翰·法伯(子)美柔汀版画,据海默尔 1736 年的油画所刻;画下那行花体字写着「棣莫弗,皇家学会会士」 · 荷兰国立博物馆藏,公有领域

生平

  1. 1667
    生于维特里-勒弗朗索瓦

    5 月 26 日,法国香槟地区,新教家庭。

  2. 1685
    南特敕令被废,他被关押

    关在巴黎的圣马丁修道院,约三年后获释。

  3. 1688
    到伦敦

    此后再没回过法国。上门授课,也在咖啡馆里坐堂。

  4. 1697
    当选皇家学会会士

    他此前把牛顿的《原理》拆成散页随身带着读。

  5. 1707
    谋教席未成

    托约翰·伯努利去问格罗宁根与弗拉讷克的位子,莱布尼茨也说过话,没有结果。

  6. 1707
    论角的分割

    《哲学汇刊》上那篇:把一个角 n 等分,就是解一个 n 次方程。

  7. 1711
    《论机遇的度量》

    拉丁文长文,《机遇论》的前身。

  8. 1712
    进那个委员会

    4 月 17 日,皇家学会裁定牛顿与莱布尼茨之争的委员之一。

  9. 1718
    《机遇论》初版

    继惠更斯之后这门学问的第二本专著。1738、1756 年又出两版。

  10. 1725
    《终身年金》

    已知最早的精算教科书。用一条直线换掉哈雷的生命表。

  11. 1730
    《分析杂俎》

    阶乘的近似式(常数由斯特林补上);递归级数,也就是生成函数。

  12. 1733
    那份七页的小册子

    11 月 12 日印出,只在朋友间传阅。正态曲线已知最早的一次露面。

  13. 1738
    《机遇论》第二版

    把 1733 年那份小册子译成英文收了进去,并注明常数是斯特林找到的。

  14. 1754
    卒于伦敦

    8 月刚被巴黎科学院选为外籍院士,11 月 27 日在睡梦中去世。

展品厅

绝大多数展品都可以亲手把玩——这是本馆的立馆之本;少数以叙述为主的,做成故事展签。

镇馆之宝 · 亲手玩

二项分布怎么变成那条钟形曲线

1733 年 11 月 12 日,七页拉丁文,只在朋友间传阅。

中间那一项全部项之和=22πn\frac{\text{中间那一项}}{\text{全部项之和}} = \frac{2}{\sqrt{2\pi n}}

他要回答一个很具体的问题:抛 n 次硬币,正面的次数落在中间那一段里的机会有多大?项数一多,二项系数根本算不动。于是他绕道:先把阶乘逼成一条式子,再让那些柱子的顶连成一条连续的曲线,最后拿曲线下的面积当答案。这就是已知最早写下正态分布的那一次。他印出来的三个数是 0.682688、0.95428、0.99874,分别对应偏离中间一倍、两倍、三倍的 √n 的一半。用今天的值核一遍:0.682689、0.954500、0.997300——第一个数六位全对,后两个从第三、四位起就不对了,因为他的数值求积只做到那里。这件事的分量不在这三个小数上,而在另一句:衡量偏离要拿 √n 作尺子。今天说的标准差,第一次成了一个单位。这也是为什么这件展品要与馆里另外两件分开说:高斯那块高尔顿板让你看见这条曲线怎么被摇出来,拉普拉斯那件讲的是「底下那个分布长什么样都不要紧」;而这一件说的是谁最早把它写在了纸上,以及他当年真正动手做的其实是逼近阶乘。

拖 n 看柱子怎么贴上那条曲线;表里把精确加起来的和、曲线下的同一段面积、n 无穷大的极限,与他亲手印的三个数并排

1733 年 11 月 12 日,棣莫弗印了一份七页的拉丁文小册子,只在朋友间传阅。他要回答的是一个很具体的问题:抛 n 次硬币,正面的次数落在中间那一段里的机会有多大?项数一多,二项系数根本算不动,于是他改去逼近 n!,凑出一条连续的曲线,再拿曲线下的面积当答案。这就是已知最早写下那条钟形曲线的一次。他印出来的三个数是 0.682688、0.95428、0.99874——分别对应一倍、两倍、三倍的 σ。今天算出来是 0.682689、0.954500、0.997300:第一个六位全对,后两个从第三、四位起就不对了。他还留下一句更要紧的话:衡量偏离该用 √n 作尺子——标准差第一次成了单位。这件事与馆里另外两件正好分工:高斯那块高尔顿板是让你看见这条曲线怎么被摇出来,拉普拉斯那件讲的是「底下的分布长什么样都不要紧」;而这一件说的是谁最早把它写在了纸上,以及他当年真正动手做的其实是逼近阶乘。

乘方就是把角加起来

开 n 次方于是有 n 个答案——它们把圆周等分。

(cosθ+isinθ)n=cosnθ+isinnθ(\cos\theta + i\sin\theta)^n = \cos n\theta + i\sin n\theta

圆上一点写成 cos θ + i sin θ,自乘一次,长度仍是 1,角却翻了一倍;再乘一次,角又多一个 θ。乘方在圆上就是转角相加,于是 n 次方只能是 cos nθ + i sin nθ。演示里一边一次一次地乘、一边直接套公式,两条路算到小数点后十二位仍落在同一点上。倒过来用更有意思:开 n 次方就是把角除以 n,可绕一圈回到的是同一个数、角却多了 360 度,所以答案不止一个——n 个根恰好把圆周等分成 n 份。这里要说清两件事。第一,今天写的这个形式是欧拉 1748 年《无穷分析引论》里的样子,棣莫弗手上还没有这套记号。第二,他本人做的是等价的另一件事:1707 年与 1722 年两次讨论「角的分割」,把一个角 n 等分该解哪个方程,方程的根又怎么排布。名字归了他,写法归了欧拉。这条路今天通向三次方程的三角解法、傅里叶分析里的相位,以及一切绕着单位圆转的算法。

圆上一点 cos θ + i sin θ 自乘一次,模仍是 1,角却翻了一倍;再乘一次,角又多一个 θ。乘方在圆上就是转角相加,于是 n 次方的结果只能是 cos nθ + i sin nθ。演示左边一次一次地乘,右边直接套公式,两条路算到小数点后十二位仍是同一个点。这条式子今天叫棣莫弗公式,但要说清楚两件事:这个写法是欧拉 1748 年的样子,棣莫弗手上还没有这套记号;他 1707 年与 1722 年写下的是与之等价的东西——《论角的分割》,把一个角 n 等分该解哪个方程。倒过来用更有意思:要开 n 次方,就是把一个角除以 n,于是解不止一个——绕一圈还是同一个数,角却多了 360°。n 个根把圆周等分成 n 份,右边那张图就是它。三次方程的三角解法、傅里叶分析里的相位、信号处理里的单位根,走的都是这一条路。

不数前面,直接写出第 n 项

斐波那契通项今天叫比内公式,可比内晚了一百多年。

Fn=φnψn5F_n = \frac{\varphi^n - \psi^n}{\sqrt{5}}

一串数由前两项相加定出来,第 n 项却可以不数前面就直接写出来:把 φ 与 ψ 各自乘方,相减,再除以 √5。棣莫弗的办法是给数列配一个分式 x/(1 − x − x²),再把分式拆成两个等比数列之差——他管这类东西叫递归级数,也就是今天说的生成函数。这不是为斐波那契数专门造的技巧,而是一套对付所有线性递推的通法,他 1730 年的《分析杂俎》里写的就是这套通法。演示里左边一项一项地加(用大整数,绝对准确),右边一步到位,两栏逐项对照到 n = 70 处处相同;n = 71 起闭式取整会差 1,那是双精度不够长,不是式子错了。式子里那个 ψ = −0.618…,它的幂一上一下地缩小,而且永远夹在正负二分之一之间,所以只留 φ 那一项再取最近的整数也一样对。今天这个通项一般叫比内公式,比内是 1843 年发表的;棣莫弗 1718 年的《机遇论》里已经在用,丹尼尔·伯努利与欧拉也各自给过。馆里斐波那契那件讲相邻两项之比趋于黄金分割——两件事其实是同一件事的两面:比值趋于 φ,正因为 φ 那一项跑得越来越快。

一串数由前两项相加定出来,第 n 项却可以不数前面就直接写出来:把 φ 与 ψ 各自乘方,相减,再除以 √5。演示里左边一项一项加(用 BigInt,绝对准确),右边一步到位,两栏逐项对照——到 n = 70 处处相同,n = 71 起闭式取整会差 1,那是双精度不够长,不是式子错了。式子里那个 ψ = −0.618…,它的幂一上一下地缩小,而且永远夹在正负二分之一之间,所以只留 φⁿ/√5 再取最近的整数也一样对。这个通项今天叫「比内公式」,可比内是 1843 年发表的;棣莫弗 1718 年的《机遇论》里已经在用,1730 年的《分析杂俎》把办法写成了一般的做法,比他早了一百多年(丹尼尔·伯努利与欧拉也各自给过)。他管这类数列叫「递归级数」,办法是给数列配一个分式 x/(1 − x − x²),再拆成两个等比数列之差——这正是今天说的生成函数。馆里斐波那契那件讲的是相邻两项之比趋于黄金分割;两件事其实是一件事的两面:比值趋于 φ,正因为 φ 那一项跑得越来越快,ψ 那一项越来越无关紧要。

那个 √(2π),不是他找到的

形式是他的,级数是他的,常数是斯特林的,名字是斯特林的。

n!cnn+12enn! \approx c\, n^{n+\frac{1}{2}} e^{-n}

要算 n 很大时的二项系数,绕不开 1000! 这样的数。1730 年《分析杂俎》里,棣莫弗把阶乘逼成了一条式子:n! 约等于 c 乘 n 的 (n+1/2) 次方乘 e 的 −n 次方,后面还跟着一条修正级数。可那个 c 是多少,他解不出来,只能把它的数值算出来写成一个小数。是斯特林告诉他 c 就是「半径为一的圆的周长的平方根」,也就是 √(2π)。棣莫弗在书里把这件事写得清清楚楚:我就此打住,直到我可敬的博学朋友斯特林先生——他在我之后也做了同一件探究——发现了那个量。今天这条式子叫斯特林公式。演示里把同一个阶乘并排算三遍:一项一项乘出来的真值、补上 √(2π) 的近似、再加上他自己级数的第一项 1/(12n)。n = 12 时第二行差 0.69%,第三行降到十万分之二。要紧的不是谁欠谁一个名分,而是这道近似要来做什么:三年之后那条钟形曲线,整个是从这里长出来的。所谓「发现正态分布」,工序上就是「把阶乘算清楚」。

要算「抛一千次硬币,正面在某一段里的机会」,绕不开 1000! 这样的数。棣莫弗 1730 年在《分析杂俎》里把阶乘逼成了一条式子:n! 约等于 c 乘 n 的 (n+1/2) 次方乘 e 的 −n 次方,后面还跟着一条修正级数。可那个 c 是多少,他解不出来——只能把它的数值算出来,写成一个小数。是斯特林告诉他 c = √(2π),也就是「半径为一的圆的周长的平方根」。棣莫弗在书里把这件事写得很清楚:我就此打住,直到我可敬的博学朋友斯特林先生发现了那个量。演示右边把同一个阶乘并排算三遍:一项一项乘出来的真值、补上 √(2π) 的近似、再加上他自己级数的第一项 1/(12n)。n = 12 时,第二行差 0.69%,第三行降到十万分之二。今天这条式子叫「斯特林公式」——一个只做对了一半的人拿走了全部名字的例子,而另一半(形式、级数、以及要它做什么)是棣莫弗的。

一条命值多少钱

他把概率算到了人的寿命上——保险精算从这本书起步。

ax=t=1n1(1+i)tntna_x = \sum_{t=1}^{n} \frac{1}{(1+i)^t} \cdot \frac{n-t}{n}

1725 年他写了《终身年金》,已知最早的一本精算教科书。难处不在道理:哈雷 1693 年用布雷斯劳的出生与死亡登记造出了一张生命表,也说清了年金该怎么定价——买主只该为「他还活着的那一份机会」付钱,把每一年的机会乘上贴现再加起来就是价格。可这样一来,每算一份年金要按表加上几十项,两条命的年金要上千次乘法,实务上没人算得起;在他之前,英国卖年金干脆按一口价,1704 年那笔公债一条命九年、两条命十一年、三条命十二年,与岁数无关。棣莫弗的办法是用一条直线换掉那张表:从十二岁的七十四个人算起,往后每年死一个,到八十六岁归零。直线一进来,那个求和就能一步写成闭式。演示里把同一份年金算两遍:照哈雷的表逐年加总,和照他的直线一步算出。三十岁上两个数只差百分之零点八,年轻端他算低了、年老端算高了一成。他自己一向说这只是个便于计算的假设,不是人真的这么死;今天精算课本里的「棣莫弗定律」,是后人给它起的名字。

棣莫弗靠替人算概率谋生,主顾里有赌徒,也有买卖年金的人。1725 年他把这门手艺写成了《终身年金》——已知最早的一本精算教科书。难处不在道理:哈雷 1693 年用布雷斯劳的出生与死亡登记造出了一张生命表,也说清了年金该怎么定价——买主只该为「他还活着的那一份机会」付钱,把每一年的机会乘上贴现,加起来就是价格。可这样一来,每算一份年金就要按表加上几十项,两条命的年金要上千次乘法,实务上没人算得起。棣莫弗的办法是用一条直线换掉那张表:从十二岁的七十四个人算起,往后每年死一个,到八十六岁归零。直线一进来,那个求和就能一步写成闭式。演示右边把同一份年金算两遍:照哈雷的表逐年加总,和照他的直线一步算出。三十岁上两个数只差百分之零点八,年轻端他算低了、年老端算高了一成。他自己一向说这只是个便于计算的假设,不是人真的这么死——今天精算课本里的「棣莫弗定律」,是后人给它起的名字。

咖啡馆里的概率学家

他一生没拿到教席,靠替人算一局赌博值多少钱过日子。

他的一生几乎全在别人的桌边度过。1685 年之后他以难民身份到伦敦,靠上门授课谋生,也在圣马丁巷的斯洛特咖啡馆里坐堂——那是法国人聚集的地方,他在那里替赌徒算牌局、替买年金的人算价格,换一点酬劳。他的传记作者马蒂说:若不是必须靠教课糊口,他本可以走得更远。教席一直没有他的份。1707 年他托约翰·伯努利去问格罗宁根和弗拉讷克的位子,莱布尼茨也替他说过话,没有下文——马蒂把原因写得很直:他是外国人,而且不擅长经营那些能让人忘掉他出身的关系。至于流传最广的那个说法——他发现自己每天要多睡一刻钟,把这串等差数列加起来,算出自己会在睡满二十四小时的那一天去世,日子分毫不差——请当成一个传说来听。它在十九世纪以后的书里反复出现,可是找不到早期的出处。他去世几个月后,马蒂就写了那篇传记,里面只记了两件事:他晚年每天要睡二十个钟头,剩下三四个小时用来吃当天唯一的一顿饭、和朋友说话;最后卧床七八天,在睡梦中去世。那串等差数列,马蒂一个字也没提。

故事展签故事展签:他一生没有教席,靠咖啡馆里的零工过日子;那个「算准自己死期」的说法,缺早期出处。

传承

他的工作没有留在十八世纪——每条链的终点,都是你今天正在使用的东西。

二项分布的正态逼近(1733)拉普拉斯推广成中心极限定理民调的「误差 ±3%」与今天的抽样统计
拿 √(npq) 当量偏离的尺子标准差成了通用的单位质量控制、A/B 测试与金融风险度量
n! 的近似式与那条级数(1730)斯特林补上常数 √(2π)渐近分析与算法复杂度的估计
棣莫弗公式:乘方就是转角相加欧拉写成 e^(iθ) 的样子信号处理里的相位与快速傅里叶变换
递归级数,也就是生成函数(1730)线性递推有了闭式解组合计数、算法分析与数字滤波器
《终身年金》(1725)与那条直线假设保险精算成为一门算得动的学问今天的寿险定价与养老金

语录

与中间那一项相距 √n 的一半以内的各项之和,与全部项之和的比,可以准确地用小数 0.682688 表示。

—— 1733 年 11 月 12 日那份七页小册子,他自己的英译收在《机遇论》第二版(1738)「二项式各项之和的近似法」一节 · 据阿奇博尔德影印本转译,大意

我就此打住,直到我可敬的博学朋友斯特林先生——他在我之后也做了同一件探究——发现那个量就是半径为一的圆的周长的平方根。

—— 同上节,谈 n! 近似式里那个定不出来的常数 · 据阿奇博尔德影印本转译,大意

我为这第二版下了这么多功夫,可接下来也许就会有某位——我不必点出名字——出于对公众的怜悯,把他那本同题材的书也出个第二版,卖得很便宜。

—— 《终身年金》第二版(1743)序言第 xii 页,说的是辛普森 · 据马蒂传记的贝尔豪斯与热内注释英译本(《统计科学》2007)转译,大意