Kiyosi Itô · 1915–2008

伊藤清

在处处没有切线的布朗轨道上定义了积分,写下了多出一项的链式法则,随机微分方程从此可以一条轨道一条轨道地解

∫0tF′(Bτ) dBτ=F(Bt)−F(B0)−12∫0tF′′(Bτ) dτ\int_0^t F'(B_\tau)\,dB_\tau = F(B_t) - F(B_0) - \frac{1}{2}\int_0^t F''(B_\tau)\,d\tau
《随机积分》(1944)第 4 节 · 他在全文最后一句说:在最后一项里,可以看到把「随机积分」与「普通积分」区别开来的一个特征性质

伊藤清 1915 年 9 月 7 日生于三重县员弁郡北势町。1935 年进东京帝国大学理学部数学科,据他 1998 年京都奖讲演的自述,吸引他的是「看似杂乱的现象里藏着统计规律」这件事,可当时读到的概率论文献对随机变量只有直观的说明、没有明确的定义,「像是缺了地基」——直到读到柯尔莫哥洛夫 1933 年的《概率论基础》。1938 年毕业到 1943 年去名古屋任教之间,他在内阁统计局做了五年公务员,局长许他把时间全用在研究上。这五年里他把莱维凭直觉写下的独立增量过程理论,用柯尔莫哥洛夫式的严格语言重写了一遍(今称莱维–伊藤分解,1942 年刊于《日本数学杂志》,这是他的博士论文),又写成了唯一一篇日文论文《决定马尔可夫过程的微分方程》。1944 年的《随机积分》在布朗轨道上定义了积分,1946 年解了随机积分方程,1951 年把那条多出一项的链式法则证全。

维纳 1923 年在布朗运动的路径上造出了测度(本馆维纳那一页),柯尔莫哥洛夫 1931 年用两条偏微分方程刻画了转移概率(他那一页第二件);伊藤做的是第三件事:在一条一条的轨道上积分、解方程,让过程本身而不只是它的分布成为计算的对象。可据他自己说,这些文章发表之后十多年才有人读他的「乐谱」。1952 年他任京都大学教授,1954 到 1956 年在普林斯顿高等研究院,1965 年与麦基恩合著《扩散过程及其样本轨道》;后来又在奥胡斯大学、康奈尔大学任教多年,1979 年从京都大学数理解析研究所所长任上退休。1987 年获沃尔夫奖,1998 年获京都奖,2006 年获首届高斯奖——他因健康原因没能去马德里,由小女儿伊藤顺子代领。2008 年 11 月 10 日卒于京都。

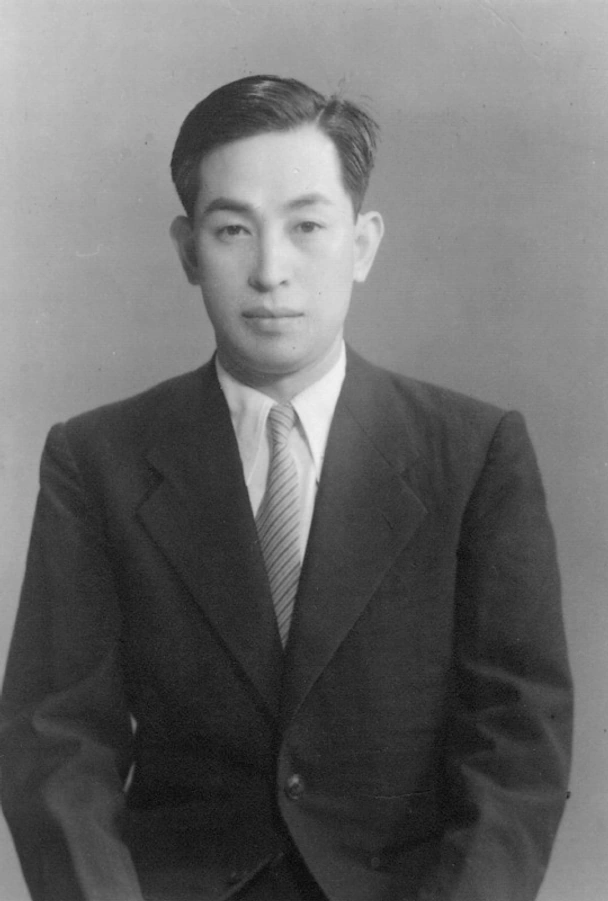
伊藤清肖像
1954 年的护照照片,时任京都大学理学部教授;伊藤清家属提供,公有领域

生平

  1. 1915
    生于三重县北势町

    9 月 7 日。

  2. 1935
    进东京帝国大学数学科

    4 月。当时数学科的老师有高木贞治、挂谷宗一、弥永昌吉等七位。

  3. 1938
    毕业,进内阁统计局

    到 1943 年,五年。局长川岛孝彦说他的专业与统计局的工作大有关系,时间全可以用在研究上(据他京都奖讲演自述)。

  4. 1942
    两篇文章

    一篇 1941 年 8 月 1 日收稿、刊于《日本数学杂志》,把莱维的分解定理写严格;一篇是《决定马尔可夫过程的微分方程》,登在大阪大学出的誊写版刊物《全国纸上数学谈话会》第 244 号上。

  5. 1943
    名古屋帝国大学助教授

    在那里一直到 1952 年,与吉田耕作同事。

  6. 1944
    《随机积分》

    《帝国学士院纪事》第 20 卷 519–524 页,10 月 12 日由挂谷宗一提交。见本页第一、第二件。

  7. 1945
    东京帝国大学理学博士

    10 月 3 日,论文提交之后四年多。

  8. 1946
    《关于一个随机积分方程》

    《帝国学士院纪事》第 22 卷 32–35 页。存在唯一性,逐次逼近。见本页第三件。

  9. 1951
    《随机微分方程》与那条公式

    长文战后在日本找不到纸印,寄给杜布,印成美国数学会《论文集》第 4 号;同年《名古屋数学杂志》第 3 卷刊出《关于随机微分的一个公式》。

  10. 1952
    京都大学教授

    1954–1956 年在普林斯顿高等研究院。

  11. 1965
    《扩散过程及其样本轨道》

    与麦基恩合著。

  12. 1973
    布莱克–斯科尔斯

    期权定价那篇里的展开用的就是他的公式,文中没有写他的名字。见本页第五件。

  13. 1979
    退休

    此前三年任京都大学数理解析研究所所长。

  14. 1987
    沃尔夫奖
  15. 1998
    京都奖

    基础科学部门。讲演题为《我的概率论六十年》。

  16. 2006
    首届高斯奖

    8 月,马德里国际数学家大会;他因健康原因未能到场,由小女儿伊藤顺子代领、代读答谢辞。

  17. 2008
    卒于京都

    11 月 10 日。

展品厅

绝大多数展品都可以亲手把玩——这是本馆的立馆之本;少数以叙述为主的,做成故事展签。

只许看左端点

布朗轨道处处没有切线,普通的积分在它上面失效;他的办法是每一小段只许用左端点的值——同一条轨道上,换成右端点,答案就差出整整一个 1。

∫01B dB=lim⁡∑iB(ti−1)(B(ti)−B(ti−1))=12(B(1)2−1)\int_0^1 B\,dB = \lim \sum_i B(t_{i-1})\big(B(t_i) - B(t_{i-1})\big) = \tfrac{1}{2}\big(B(1)^2 - 1\big)

1944 年 10 月 12 日由挂谷宗一提交《帝国学士院纪事》第 20 卷的《随机积分》只有六页。引言开门见山:设 g 是一个布朗运动,要研究的是 ∫f(τ, ω) dg(τ, ω),被积函数可以随 ω 而变——「f 不依赖 ω 的特殊情形,佩利与维纳已经处理过」(1934 年《复域中的傅里叶变换》第九章)。难处在于布朗轨道处处不可微、在任何一段上的变差都是无穷,斯蒂尔杰斯积分那一套用不上。他先对阶梯函数下定义:每一小段上 f 取左端点的值,乘以这一段上 g 的增量,加起来(式 2.1);再要求 f 属于他叫作 G 的那一类——f 在时刻 t 以前的值与 g 在 t 以前的路径,都独立于 t 以后的增量,今天说「不预见未来」。有了这一条,交叉项的期望全是零,得到等距 (I):积分平方的期望等于 f 平方的积分;靠它把定义从阶梯函数推到一般的函数。取哪一点并不是无所谓的:对 ∫B dB,一条轨道上逐项有「和 = B(1)²/2 + (θ − 1/2)·ΣΔB²」,θ = 0、1/2、1 分别是左端点、两端平均、右端点,而 ΣΔB² 不随格子加细消失、稳在 1。所以左端点得 (B(1)² − 1)/2,两端平均得 B(1)²/2——与普通微积分一样,今称斯特拉托诺维奇积分,六十年代才有人提出——右端点得 (B(1)² + 1)/2。只有左端点那一种均值是零:64 格、两万条轨道上平均 −0.0009,平方的均值 0.4895,等距公式给的是 (n − 1)/(2n) = 0.4922;右端点那一种平均 0.9960。

n = 256:左端点和 −0.4415、两端平均 0.0045、右端点和 0.4506。普通的积分里三者会越分越细、合到同一个数;这里它们之间始终隔着一个 ΣΔB²,而它不随格子变细趋于零,稳在 1 附近——取哪一点,答案就差多少。

镇馆之宝 · 亲手玩

链式法则多出来的一项

布朗运动走一小步 ΔB,它的平方平均恰好是 Δt,不是可以扔掉的高阶小量——所以对 F(B) 求微分,要比普通的链式法则多留一项:二阶导数的一半。

dF(Bt)=F′(Bt) dBt+12F′′(Bt) dtdF(B_t) = F'(B_t)\,dB_t + \tfrac{1}{2}F''(B_t)\,dt

1944 年那篇的第 4 节只有几行,题目就叫「例」:F 的二阶导数连续,则 ∫F′(g)dg = F(g(t)) − F(g(0)) − (1/2)∫F″(g)dτ。全文最后一句是:「在最后一项里,我们可以看到把『随机积分』与『普通积分』区别开来的一个特征性质。」脚注说这个等式他已在 1942 年那篇日文文章的第 7 节证过。道理用一行泰勒展开就说得清:F(B + ΔB) − F(B) = F′ΔB + (1/2)F″·(ΔB)² + …,普通微积分里 (ΔB)² 比 Δt 高一阶、可以扔掉,可布朗运动的增量是 √Δt 的量级,(ΔB)² 一格一格加起来不趋于零、趋于 t——这一项扔不得。1951 年 4 月 16 日收稿的《关于随机微分的一个公式》(《名古屋数学杂志》第 3 卷 55–65 页)开头说,前一篇文章里已经给出这个公式和证明的大略,这一篇要把它证全,并推到更一般的形式:若干个过程各自满足 dξ = a dt + b dβ,它们的函数 f(t, ξ) 的微分,比普通的全微分多出 (1/2)Σ f_ij·b·b dt 那些项(定理 6)。今天说的伊藤公式、伊藤引理,指的就是这一条。演示在同一条轨道上对四个函数逐项对账:F = eˣ、16384 格时,随机积分是 −0.7343,伊藤的右边是 −0.7425,差 0.0081,格子越细越小;照普通链式法则该是 −0.0909,差出来的 0.6515 就是那一项,格子再细也不走。

挑一个 F,拨格子数:蓝线是随机积分,黄虚线是伊藤的右边,第三条是普通链式法则的预言 F(B(t)) − F(0)

F(x) = eˣ,n = 16384:随机积分 −0.7343,伊藤的右边 −0.7425,照普通链式法则应当是 −0.0909。差出来的 0.6515 就是 (1/2)∫F″(B)dt——1944 年那篇最后一行说,「随机积分」与「普通积分」就在这一项上分开。

一次次代进去,逼出一条随机的解

方程右边既有普通的积分,也有 1944 年刚定义的随机积分;他照解常微分方程的老办法一次次代进去,差按阶乘缩小,极限就是那条轨道上唯一的解。

xk(t)=c+∫0ta(τ,xk−1(τ)) dτ+∫0tb(τ,xk−1(τ)) dτg(τ)x_k(t) = c + \int_0^t a\big(\tau, x_{k-1}(\tau)\big)\,d\tau + \int_0^t b\big(\tau, x_{k-1}(\tau)\big)\,d_\tau g(\tau)

1946 年 2 月 12 日提交的《关于一个随机积分方程》(《帝国学士院纪事》第 22 卷 32–35 页)只有四页:x(t) = c + ∫a(τ, x)dτ + ∫b(τ, x)dg,右边第一项是确定的漂移,第二项是随机积分。第一段说这条方程「与许多人对马尔可夫过程的研究密切相关,尤其是伯恩斯坦、柯尔莫哥洛夫与费勒」,脚注里伯恩斯坦那一篇 1938 年的书名就叫《随机微分方程》——这个名字不是伊藤起的。柯尔莫哥洛夫 1931 年用两条偏微分方程刻画转移概率(本馆他那一页第二件);这里是一条一条轨道地把过程本身造出来。定理:a、b 连续,并对 x 满足利普希茨条件,则方程有且只有一个(以概率 1)连续的解。证法是皮卡的逐次逼近:x₀ = c,每一次把上一次代进右边;他估出第 k 次与第 k − 1 次之差的平方的期望不超过 4M² 乘 (A + B) 的 2(k − 1) 次方、再乘 t 的 k 次方除以 k!(式 10,A、B 是利普希茨常数),再由博雷尔–坎泰利引理得出以概率 1 一致收敛。演示取 a = 0.2x、b = 0.8x,在一条轨道的 1024 格上照做:相邻两次最多差 0.76、0.30、0.13……第 12 次只差 9.1e−7。离散之后这串逼近的极限恰好是一条折线:下一格的 x 等于这一格的 x 加上 a·Δt 再加上 b·ΔB,今称欧拉–丸山格式;这条方程又恰好有闭式(第四件),三百条轨道上折线与闭式在 t = 1 的平均差是:64 格 0.050、256 格 0.029、1024 格 0.014、4096 格 0.0071——格子细四倍,误差约减半。

第 4 次逼近:与上一次最多差 4.44e−2,与欧拉–丸山折线最多差 1.50e−2。每一次代入,都只用上一次在每一格左端点上的值——1946 年的证明就是这样把解一次次逼出来的,差像 t 的 k 次方除以 k! 那样缩。

平均在涨,几乎每一条都在跌

增长率本身在抖的时候,平均值按 μ 增长,而几乎每一条轨道的增长率是 μ − σ²/2;σ 大到一定程度,平均在涨,多数却在跌。

d(log⁡X)=(μ−σ22) dt+σ dB,X(t)=e(μ−σ2/2)t+σB(t)d(\log X) = \big(\mu - \tfrac{\sigma^2}{2}\big)\,dt + \sigma\,dB, \qquad X(t) = e^{(\mu - \sigma^2/2)t + \sigma B(t)}

dX = μX dt + σX dB 是最简单的一条随机微分方程:增长率平均是 μ,却在不停地抖。把伊藤公式用在 log X 上,F = log x,F′ = 1/x,F″ = −1/x²,第二件里那半个二阶导数这时成了 −σ²/2:d(log X) = (μ − σ²/2)dt + σ dB,于是 X(t) = exp((μ − σ²/2)t + σB(t))。两件事同时成立:均值是 e 的 μt 次方(取期望时 σB 那一项恰好补回一个 σ²t/2);可 B(t)/t 趋于零,几乎每一条轨道的长期增长率都是 μ − σ²/2,中位数是 e 的 (μ − σ²/2)t 次方。μ = 0.05 时,σ 一过 √(2μ) ≈ 0.316,均值照涨,中位数却往下走:少数几条涨得极高,把平均撑了起来。σ = 0.4、二十年,理论上均值 2.718,中位数只有 0.549,跌破起点的轨道占 63.1%(演示里一千条的样本值是 2.485、0.559 与 61.9%——均值被极少数几条拉着走,抖得最厉害)。同一条方程若照普通微积分去读——两端平均的那种积分——解是 exp(μt + σB),就没有这个 −σ²/2。物理学家拿光滑的噪声去逼近布朗运动,极限落在两端平均那一种上;伊藤的左端点则对应「这一刻只知道此前」的决策者。两种读法写出来是同一个式子,说的是两个不同的模型,差的正是第一件那一截二次变差——建模的人得先想清楚自己用的是哪一种。

σ = 0.4:一千条里均值 2.485(理论 2.718),中位数 0.559(理论 0.549),61.9% 的轨道跌破了起点。平均在涨,多数却在跌。

期权定价的那条方程里,没写他的名字

1973 年布莱克与斯科尔斯推期权价格,关键一步「用随机微积分展开」,脚注指向麦基恩的书;那一步里多出来的 (1/2)w₁₁v²x²Δt,就是伊藤公式的那一项。

Δw=w1 Δx+12 w11 v2x2 Δt+w2 Δt\Delta w = w_1\,\Delta x + \tfrac{1}{2}\,w_{11}\,v^2 x^2\,\Delta t + w_2\,\Delta t

《期权与公司债务的定价》登在《政治经济学杂志》第 81 卷 637–654 页(1973),1970 年 11 月 11 日收稿、1972 年 5 月 9 日定稿。第 641 页先举了个说明性的例子:股价 15、期权 5、曲线在那一点的斜率 1/2,于是买一股、卖空两份期权;股价往上或往下各动 5 块,这个组合都从 5 跌到 4.25——跌多少与方向无关,而且「股价变动越小,跌幅与变动之比越小」。第 642 页:若空头头寸连续调整,「就可以用随机微积分把 Δw 展开」,Δw = w₁Δx + (1/2)w₁₁v²x²Δt + w₂Δt(式 4),脚注 5 写「随机微积分的介绍见麦基恩(1969)」——麦基恩正是 1965 年与伊藤合著《扩散过程及其样本轨道》的那一位,文中通篇没有出现伊藤的名字。代进去,Δx 那一项抵掉,组合在这一瞬间的收益是确定的,只能等于无风险利率,由此得到一条不含股票期望收益率的偏微分方程。功劳要分清:股价取几何布朗运动是萨缪尔森 1965 年的,拿布朗运动给期权定价可以追到巴施里耶 1900 年的论文,文中多处写着「默顿(1973)已经证明」,1997 年的诺贝尔经济学奖给了斯科尔斯与默顿(布莱克 1995 年已去世)。伊藤的贡献是那条展开式本身。演示照这套办法卖出一份平值期权、收下 3.988 元:只调 4 次仓,一千五百条轨道结账的标准差 1.65 元;调 1024 次,0.109 元——调仓次数翻四倍,标准差约减半,连续调仓的极限才是「风险为零」。

收下 3.988 元卖出期权,调 64 次仓:一千五百条轨道结账,盈亏均值 0.001、标准差 0.415。调得越勤越接近零——那个价钱之所以是「对」的,是因为连续调仓时风险恰好对冲干净;而推出这个价的那条方程里,(1/2)w₁₁v²x² 那一项就是伊藤公式多出来的那一项。

统计局里的五年,与一份誊写版刊物

1942 年他唯一一篇日文论文登在一份誊写版的油印刊物上;据他所知,当时只有一个人读过它——一个在兵营里的年轻数学家。

这一件全据他 1998 年京都奖讲演《我的概率论六十年》(日英对照本)。1938 年大学一毕业,他就结了婚,第二年当了父亲,「安居学院是不可想象的」,于是进了内阁统计局。可他说自己在那里几乎没做过什么像样的工作:局长川岛孝彦一开始就对他说,你的专业从大处说与统计局的工作有关,时间全都用在自由的研究上吧——「一个不属于任何大学或研究所的无名研究者」由此得了五年。1942 年他发表的两篇文章都注着这个年份:一篇刊在《日本数学杂志》上,是他的博士论文,可学位要到 1945 年 10 月 3 日才授予,「战后第一个秋天的阳光洒满一片焦土的日子」;另一篇《决定马尔可夫过程的微分方程》,是他唯一一篇用日文发表的论文,登在大阪大学为帮助年轻数学家交流而出的誊写版刊物《全国纸上数学谈话会》上。他说,据他所知当时读了它并感兴趣的研究者只有一个:丸山仪四郎,在应征入伍之后的兵营里读的,战后才亲口告诉他;「当时日本关心这个问题的,大概只有我们两个人」。丸山在它的基础上加进自己的想法,1955 年在巴勒莫发表,伊藤在普林斯顿读到,「大受启发」。1942 年那篇扩写成英文长文之后,战后日本缺纸,没有杂志登得下,他寄给杜布,1951 年印成了美国数学会的《论文集》第 4 号。讲演末尾他又说:要是没走数学家这条「诗人」的路,他也许会拿 1942 年那两篇当武器,去模拟战后的黑市,一夜暴富或者饿着肚子,成了「昭和的杜子春」;他希望那些以金融衍生品的名义打的仗早些结束,让年轻人回到数学教室来。

故事展签

传承

他的工作没有留在十八世纪——每条链的终点,都是你今天正在使用的东西。

1944:在布朗运动的路径上定义随机积分,被积函数只许取左端点→鞅、随机积分与随机分析成为概率论的主干→随机过程的统计推断、滤波与机器学习里的随机梯度分析,都在这套积分上做
1944 与 1951:伊藤公式,多出二阶导数的一半→1973 年布莱克、斯科尔斯与默顿推出期权定价方程→今天交易所里的期权报价、银行的风险计量与对冲,底下跑的都是这条方程
1946:随机积分方程的存在唯一性,逐次逼近→随机微分方程成为描写一切带噪声的动态的通用语言→扩散生成模型先按一条随机微分方程给图像加噪,再用数值求解器把它倒着解回去
欧拉–丸山折线:随机微分方程的数值解→蒙特卡洛模拟成了金融、物理与工程里计算随机系统的标准办法→期权的风险模拟、分子动力学里的朗之万方程、人口模型里的随机波动,都这样逐步推
d(log X) = (μ − σ²/2)dt + σ dB:平均增长与几乎必然的增长不是一回事→投资组合的长期增长率、凯利准则的波动拖累→养老金与资产配置里讲「波动会吃掉收益」,算的就是这个 −σ²/2 的风险

他在哪几条专题里

专题是按技术组织的演进线,一条从概念提出拉到今天的器物。这里一个字都没手写, 全是 tracks.ts 推出来的。

语录

「在最后一项里,我们可以看到把「随机积分」与「普通积分」区别开来的一个特征性质。」

—— 《随机积分》第 4 节末句,《帝国学士院纪事》第 20 卷第 524 页(1944);据原文译出

「据我所知,当时读了这篇论文并感兴趣的研究者,只有一个人。」

—— 说的是 1942 年那篇誊写版的日文论文;京都奖讲演《我的概率论六十年》(1998),据日英对照本译出

「只有数学家读得了写满式子的「乐谱」,并在心里把那「音乐」奏出来。我的论文刚发表时没有引起注意,过了十多年,别的数学家才开始读我的「乐谱」,用他们的「乐器」来演奏。」

—— 同上,大意